

开云kaiyun体育其挂牌时间发布的年报与本次招股书的财务数据存在出入-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
新闻中心
登录新浪财经APP 搜索【信披】稽察更多考评等第 出品:新浪财经上市公司计算院 作家:君 11月17日,河南联结信息科技股份有限公司(以下简称“联结信息”或“公司”)更新招股书,再次向联交所GEM板提交上市苦求,越秀成本及华升成本为联席保荐东说念主。 联结信息于2016年9月至2024年10月在新三板挂牌,咱们发现,其挂牌时间发布的年报与本次招股书的财务数据存在出入,以致未对较着的司帐纰缪进行创新。 主营业务方面,联结信息堕入“增收不增利”逆境,失掉逐年扩大,现款流握续“失血”。这背后,联结信
详情
登录新浪财经APP 搜索【信披】稽察更多考评等第
出品:新浪财经上市公司计算院
作家:君
11月17日,河南联结信息科技股份有限公司(以下简称“联结信息”或“公司”)更新招股书,再次向联交所GEM板提交上市苦求,越秀成本及华升成本为联席保荐东说念主。
联结信息于2016年9月至2024年10月在新三板挂牌,咱们发现,其挂牌时间发布的年报与本次招股书的财务数据存在出入,以致未对较着的司帐纰缪进行创新。
主营业务方面,联结信息堕入“增收不增利”逆境,失掉逐年扩大,现款流握续“失血”。这背后,联结信息对主要客户存在首要依赖,在供应链高卑鄙中穷乏言语权,毛利率远低于可比公司,且过半应收账款过时未能收回。
失掉逐年扩大 大客户“依赖病” 过半应收账款过时
2004年9月,联结信息在中国深圳开发。2016年9月,在新三板挂牌。2024年10月,自发摘牌,并琢磨港股上市;同庚12月,王立峰、李保玉、刘斐及香港鼎泰投资有限公司分离以对价400万元、200万元、149.85万元及2000万港元认购公司2.3%、1.1%、0.9%及10.5%股份。据此测算,公司最新估值约为1.9亿港元。
2025年4月,联结信息初次向联交所GEM板提交上市苦求,越秀成本及华升成本为联席保荐东说念主;6月,收到境外刊行上市备案补充材料要求;11月,因上次苦求材料有用期届满,联结信息更新招股书,并再次向GEM板提交上市苦求。
不外,凭据证监会于11月14日发布的《境内企业境外刊行证券和上市备案情况表(初次公开刊行及全通顺)》,咱们未能查询到联结信息最新备案情况。
联结信息动作一家专科的IT数字化惩办决策提供商,主要面向金融机构、企奇迹单元、政府部门、素质机构等,在信创边界提供相干信创产物及管事,在奢睿济急、奢睿政务等奢睿城市细分边界提供数字化举座惩办决策及相干产物及管事。
频年来,联结信息的收入握续增长,失掉逐年扩大,堕入“增收不增利”逆境。
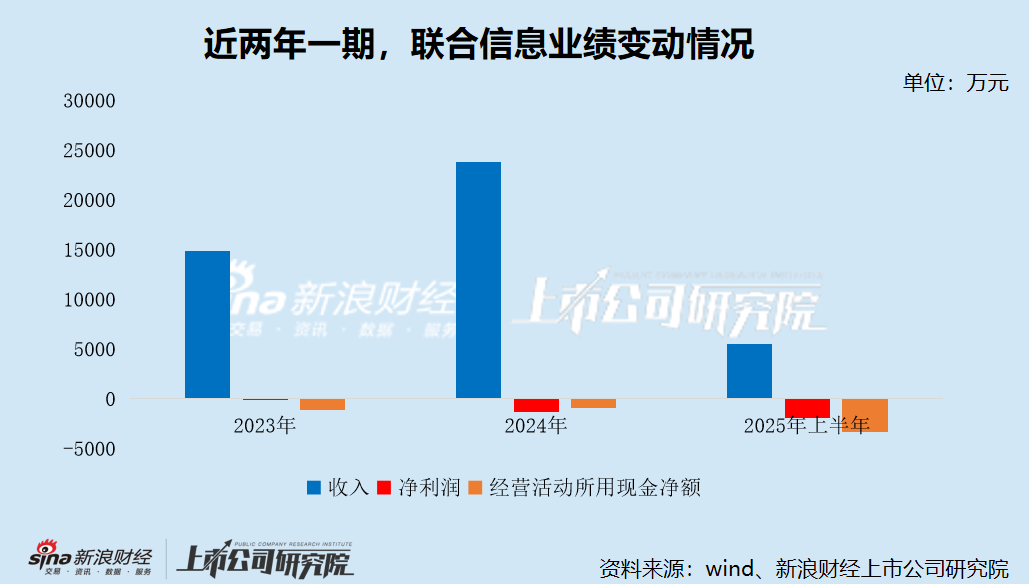
2023年、2024年及2025年上半年(下称“讨教期”),联结信息的收入分离为1.48亿元、2.38亿元及5535.6万元,净利润分离为-55.7万元、-1326.1万元及-1894.4万元,累计失掉约3276.2万元。其中2024年、2025年上半年,失掉分离同比扩大2280.79%、263.96%。
凭据弗若斯特沙利文的良友,中国金融IT惩办决策管事行业的竞争相对漫衍,死心2024年底,寰宇提供金融IT惩办决策相干信息本事管事的企业越过2000家,其中前五大开端参与者的总收入占比约为13%。
按2024年收入计,联结信息于中国金融IT惩办决策管事行业所占阛阓份额不到0.1%,于中国数字化素质IT惩办决策行业所占阛阓份额约0.005%,于中国奢睿城市IT惩办决策行业所占阛阓份额约0.00001%。
与信雅达、银之杰、宇信科技等同业业上市公司比较,联结信息业务边界较小,穷乏品牌和本事护城河,产业链言语权有限。
一方面,联结信息的客户麇集度较高,各期前五大客户的收入占比分离为80.1%、90.2%及69.2%,第一大客户的收入占比分离为24.2%、61.8%及26.5%。
而可比公司的客户麇集度均较低,联结信息对主要客户的首要依赖并非业内惯例。2023年、2024年,信雅达的客户麇集度分离为14.46%、20.54%,银之杰的客户麇集度分离为13.17%、13.41%,宇信科技的客户麇集度分离为44.42%、42.27%。
客户麇集渡过高,意味着联结信息在贸易谈判中容易堕入被迫,穷乏议价才调。讨教期内,联结信息的毛利率分离为15.7%、8.9%及15.1%,波动较着。同时,信雅达的毛利率分离为29.28%、26.13%、14.79%,银之杰的毛利率分离为22.73%、25.32%、28.58%,宇信科技的毛利率分离为25.94%、29.02%、34.79%。
另一方面,联结信息的应收账款和预支款项金额浩瀚且握续增长,占用了大皆营运资金,流动性风险陡增。
各讨教期末,联结信息的应收账款余额分离为7208.1万元、6594.2万元及6733.7万元,其中约1400万元、3840万元及3690万元的应收账款已过时超90天,占比分离达19.42%、58.23%及54.80%。
但联结信息对应收账款坏账准备的计提比例却权贵偏低,各讨教期分离为4.96%、4.87%及5.24%。2025年上半年,联结信息过时超90天的应收账款高达3690万元,但坏账准备却仅为372.2万元,计提是否充分值得监管珍惜。
此外,联结信息各期预支款项分离为2752.9万元、2286.2万元及5355.3万元,与应收账款测度分离占流动财富的71.82%、62.02%及86.33%,举座呈飞腾趋势。
讨教期内,联结信息的计较活动流量净额分离为-1075.5万元、-925.5万元、-3335.5万元,累计净流出5336.5万元,远超同时失掉总数。其中,2025年上半年,计较性现款净流出额同比扩大35.33%,现款流较着恶化。
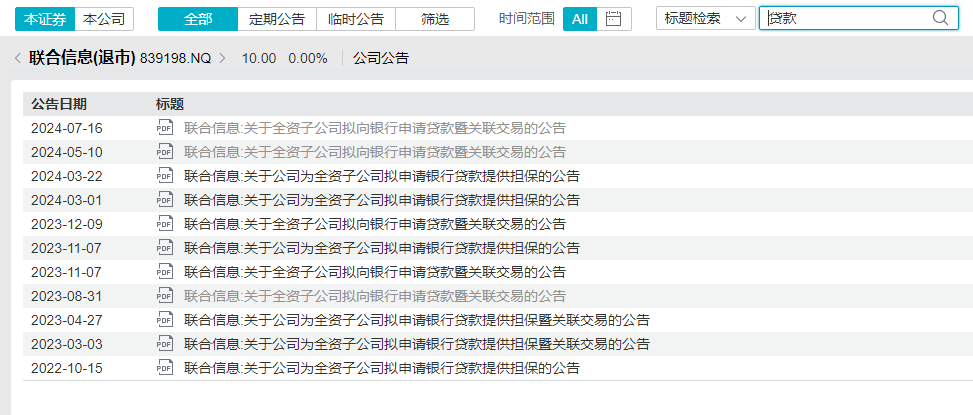
由于计较现款流量不及,德风科技高度依赖银行贷款以补充流动资金需求。
 图源:Wind
凭据Wind数据统计,联结信息在新三板挂牌时间,不到2年时刻(2022年10月至2024年7月),曾为全资子公司深圳联结信息苦求银行贷款或由其向银行苦求贷款测度11次。
凭据联结信息招股书,死心2025年6月底,其银行借款高达4447万元,而现款及现款等价物仅剩1458.9万元,资金缺口接近3000万元,短期偿债风险严峻。
招股书与挂牌良友“打架” 研发开支“注水”?
联结信息在新三板挂牌时间发布的年报,存在极为较着的司帐纰缪,且与招股书线路的信息“打架”,是否涉嫌信息线路非法?司帐师、保荐东说念主是否英勇守法?
 联结信息2023年度讨教
 联结信息招股书
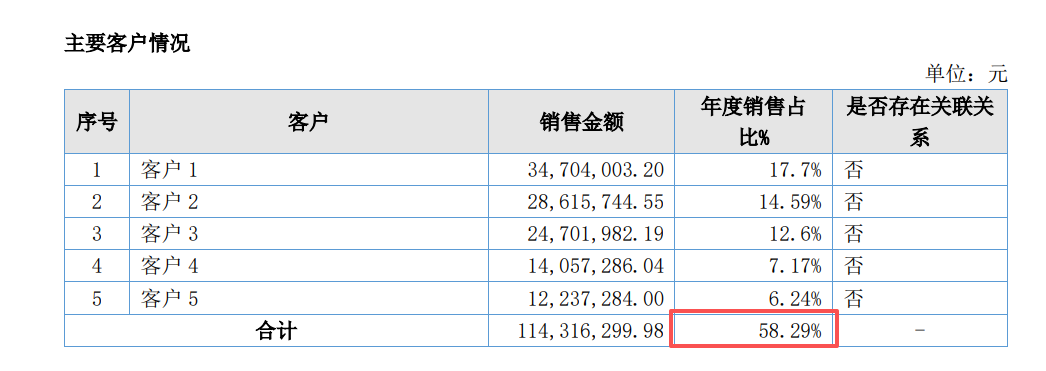
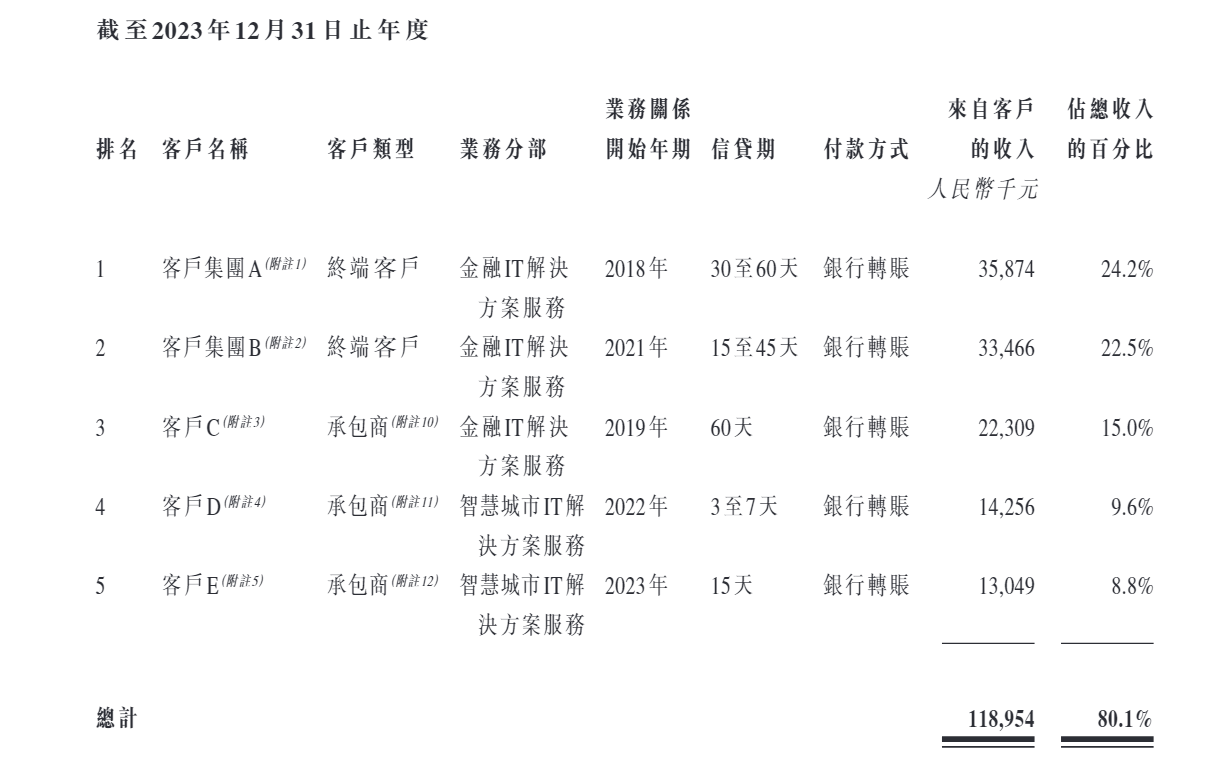
凭据联结信息2023年度讨教,公司2023年兑现营业收入1.48亿元,前五大客户的销售金额分离为3470.4万元、2861.57万元、2470.2万元、1405.73万元及1223.73万元。不难算出,前五大客户的年度销售占比应分离为23.37%、19.27%、16.64%、9.47%及8.24%,悉数76.98%。如斯较着的纰缪,公司、司帐师、保荐东说念主为何均未发现?
即便将前五大客户销售占比悉数正确线路为76.98%,也与招股书的80.1%收支3.12pct。此外,年报与招股书各自线路的前五大客户销售金额、销售占比也皆存在较着出入。以客户A为例,2023年的销售金额为3470.4万元,与招股书的3587.4万元收支117万元,是统计口径存在互异,也曾又一处司帐纰缪?
此外,对比年报、招股书线路的财富欠债表/财务情状表、利润表/详细损益表、现款流量表,咱们发现了多处彼此“打架”的财务数据。
凭据联结信息在新三板发布的年报,2023年、2024年上半年的净利润分离为196.52万元、-313.37万元,与招股书的-55.7万元、-520.5万元收支252.22万元、207.13万元,其中2023年的盈亏性质以致相背。
凭据联结信息在新三板发布的年报,死心2023年末,其流动财富为1.48亿元,与招股书的1.41亿元收支713.13万元;总财富为1.85亿元,与招股书的1.78亿元收支721.1万元;总欠债为1.38亿元,与招股书的1.36亿元收支220.06万元;财富欠债率为74.52%,与招股书的76.30%收支1.78pct。诸如斯类,不堪陈设。
更为关节的是,联结信息的信息线路互异,关乎其是否稳当GEM板上市条目。凭据联结信息招股书,其罗致的上市条目为“市值/收益/研发测试”。
凭据《GEM上市规则》第11.12A(4)(f)及(4)(g)条,新苦求东说念主在刊发上市文献前两个财政年度的研发开支总数不低于3000万港元,且每年的研发开支占总营运开支不低于15%。
凭据联结信息招股书,其2023年、2024年的研发开支分离为946.4万元及2428.3万元,测度3374.7万元,仅比上市条目朝上数百万元,年度研发开支比率分离为42.3%、64.1%。
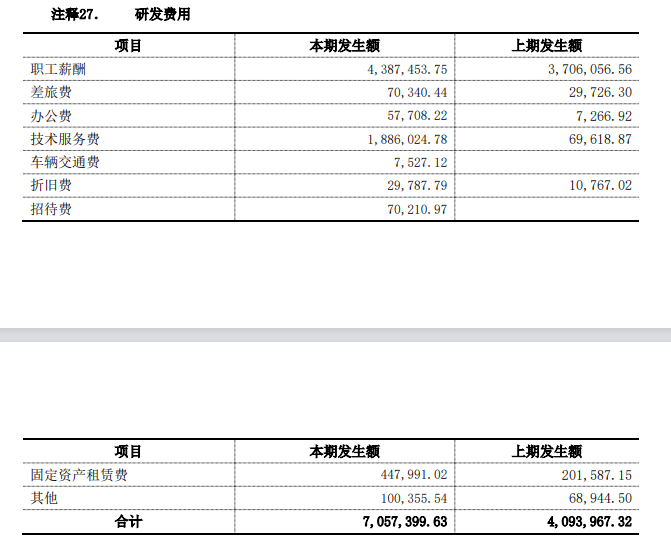
凭据联结信息在新三板发布的年报,其2023年、2024年上半年的研发用度分离为877.13万元、705.74万元,与招股书的946.4万元、1025.5万元分离收支69.27万元、319.76万元,差额测度389.03万元。
这是否意味着,联结信息可能存在为知足GEM上市条目而虚增研发开支的情形?
 联结信息2024年半年度讨教
 联结信息招股书
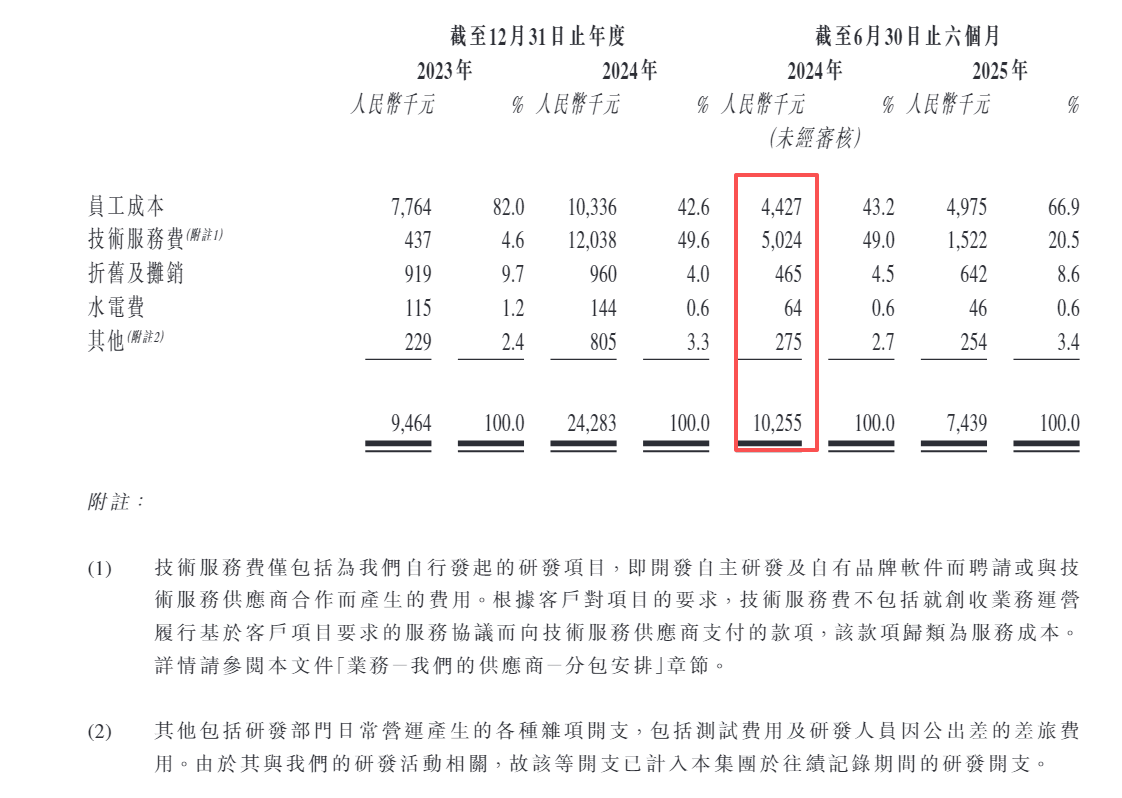
对比联结信息2024半年度讨教及招股书后,咱们发现两者在“本事管事费”一项上的互异尤为权贵。凭据联结信息2024半年度讨教,其本事管事费为188.6万元,与招股书的502.4万元收支313.8万元。
凭据联结信息招股书,其2024年的研发开支同比激增156.58%,远超同时收入增速。其中,本事管事费高达1203.8万元,同比激增26.5倍,占研发开支总数的49.6%,同比激增45pct。
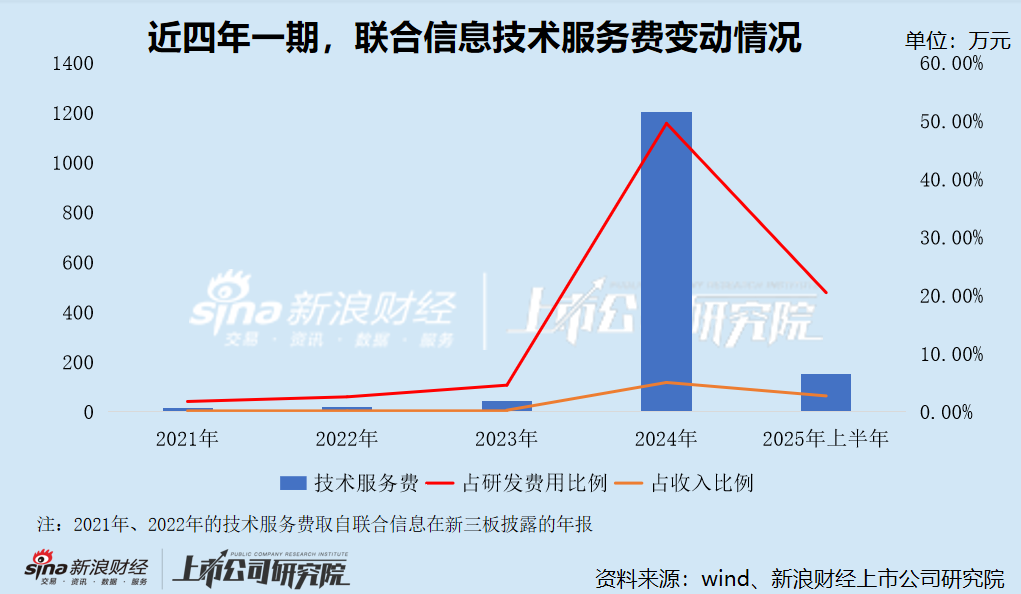
而到了2025年上半年,联结信息的研发用度同比下滑27.46%,其中本事管事费同比骤降69.71%,占比同比下滑28.5pct。不错较着看出,联结信息的本事管事费在2024年出现岑岭,2023年、2025年上半年的金额、占比均较低。
 联结信息招股书
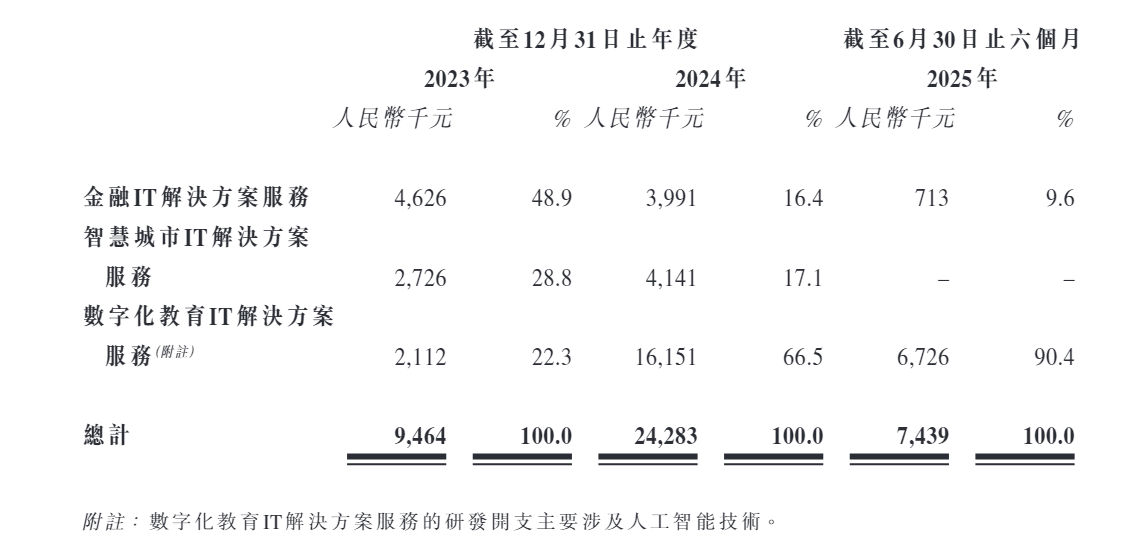
进一步来看,联结信息2024年的研发开支主要投向数字化素质IT惩办决策管事,同比激增6.7倍,占当期研发开支总数的66.5%。那么,该笔研发进入是否变成了本色性的效果?
2024年,联结信息数字化素质IT惩办决策管事收入为119.7万元,不仅莫得兑现增长,反而同比下滑15.17%,仅占当期总收入的0.5%,对公司事迹孝顺极为有限。2025年上半年,该业求兑现收入500.9万元,同比增长623.84%,占总收入的9%。
举座来看,2024年及2025年上半年,联结信息累计向数字化素质IT惩办决策管事进入研发经费2287.7万元,约是同时该业务收入的3.7倍。
从专利的角度来看,2024年联结信息赢得已授权发明专利3项,包括一种基于编造数字东说念主交互程序及系统,丛林火险监测预警程序、安装、开采和存储介质,一种长途信息系统运维优化退换程序,其中与东说念主工智能本事相干的仅2项。凭据国度常识产权局专利检索及分析系统,2025岁首于今,联结信息未苦求发明专利。
凭据联结信息招股书,本事管事费仅包括为公司自行发起的研发表情,即开发自主研发及自有品牌软件而聘用或与本事管事供应商勾通而产生的用度,不包括就创收业务运营本质基于客户表情要求的管事公约而向本事管事供应商支付的款项,该款项归类为管事成本。但事实真的如斯吗?
联结信息2024年研发开支激增的合感性及真确性值得珍惜。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:公司不雅察开云kaiyun体育
